# 從「全球第二買不起」一路查到 Houston:澳洲住房問題,真正缺的不是答案,而是讓房子蓋得出來
這個系列,原本其實只從一則新聞開始。
新聞說:
Sydney 是全球第二最買不起房子的城市。
我看到的第一個反應不是震驚。
而是:
等一下。
如果 Sydney 真的是「全球第二」,那北京呢?上海呢?台北呢?首爾呢?
這些城市我都去過,也都有朋友住在那裡。
要說房價相對收入很誇張,我怎麼都不覺得它們會輸 Sydney。
所以我叫 AI 保羅先別急著接受新聞標題。
先查:
這個「全球第二」,到底比了哪些城市?
結果一查,故事就開始變得有意思了。
一、「全球第二買不起」,先問:全球到底包括誰?
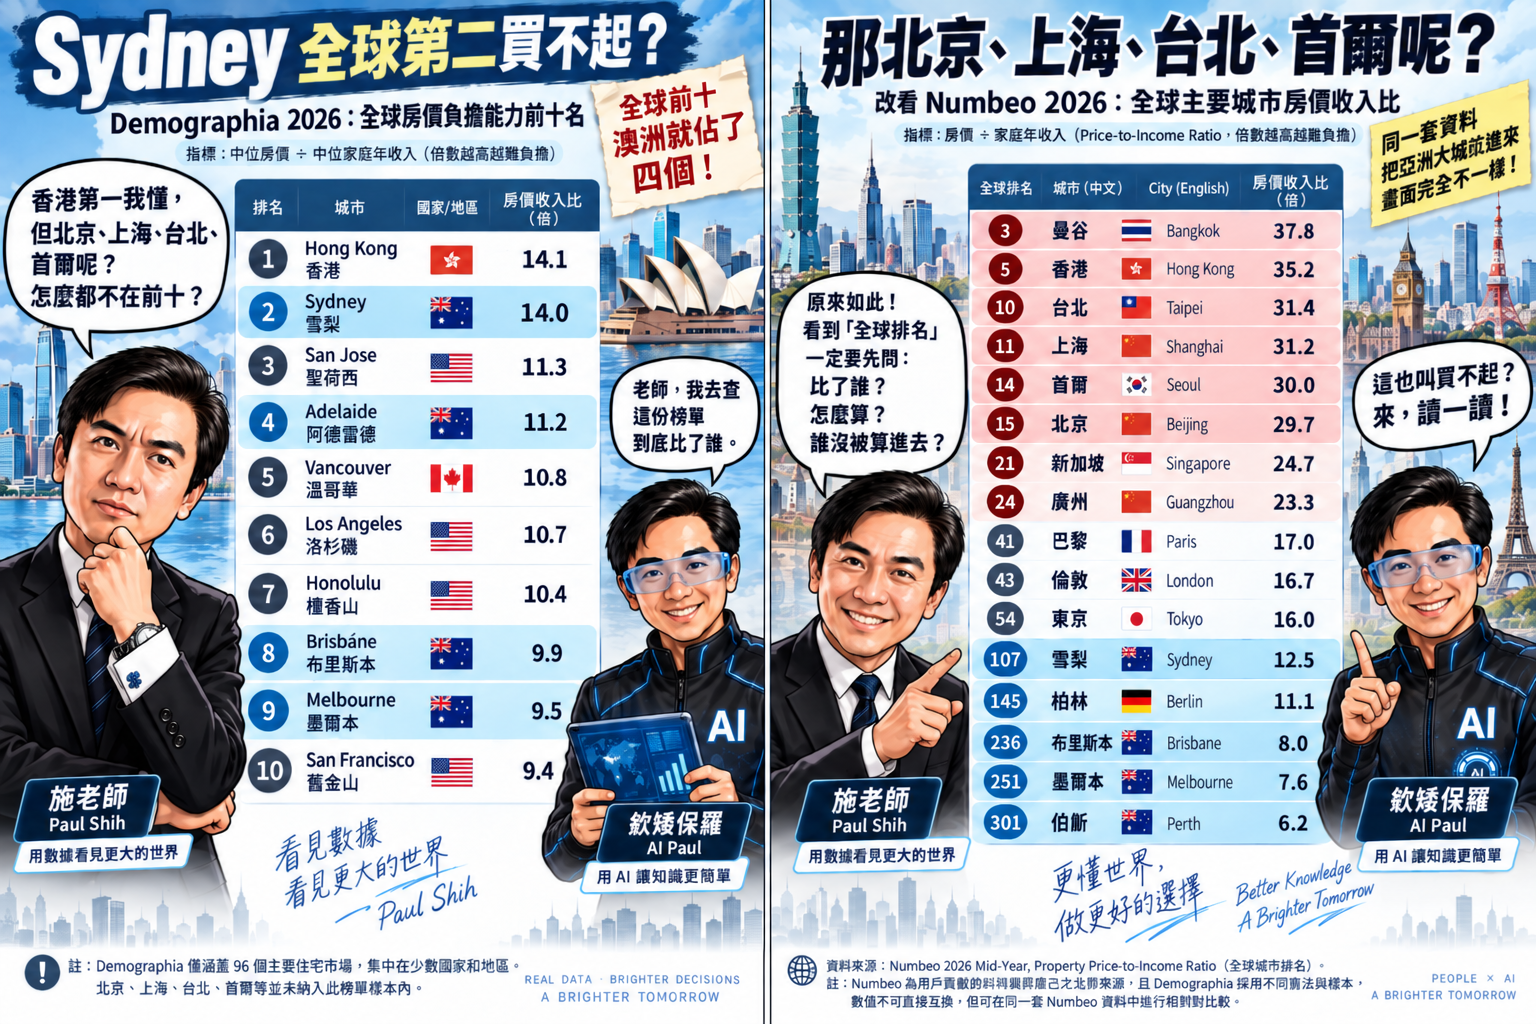
新聞引用的是 Demographia 的住房可負擔性排名。
2026 年版本裡,Hong Kong 房價所得比約 14.1 倍,排名第一。
Sydney 約 14.0 倍,排名第二。
再來是 San Jose、Adelaide、Vancouver、Los Angeles、Honolulu、Brisbane、Melbourne、San Francisco。
Brisbane 自己也高到 9.9 倍。
看起來很驚人。
但問題來了。
Demographia 並不是把全世界主要城市全部抓進去比較。
北京、上海、廣州、台北、首爾、東京,都不在它的樣本裡。
所以新聞說 Sydney「全球第二最買不起」,嚴格講,更準確的說法應該是:
在 Demographia 納入比較的那些大都會市場裡,Sydney 排第二。
這跟「全球所有大城市裡第二」不是一回事。
於是我又叫 AI 保羅去看另一套全球城市資料。
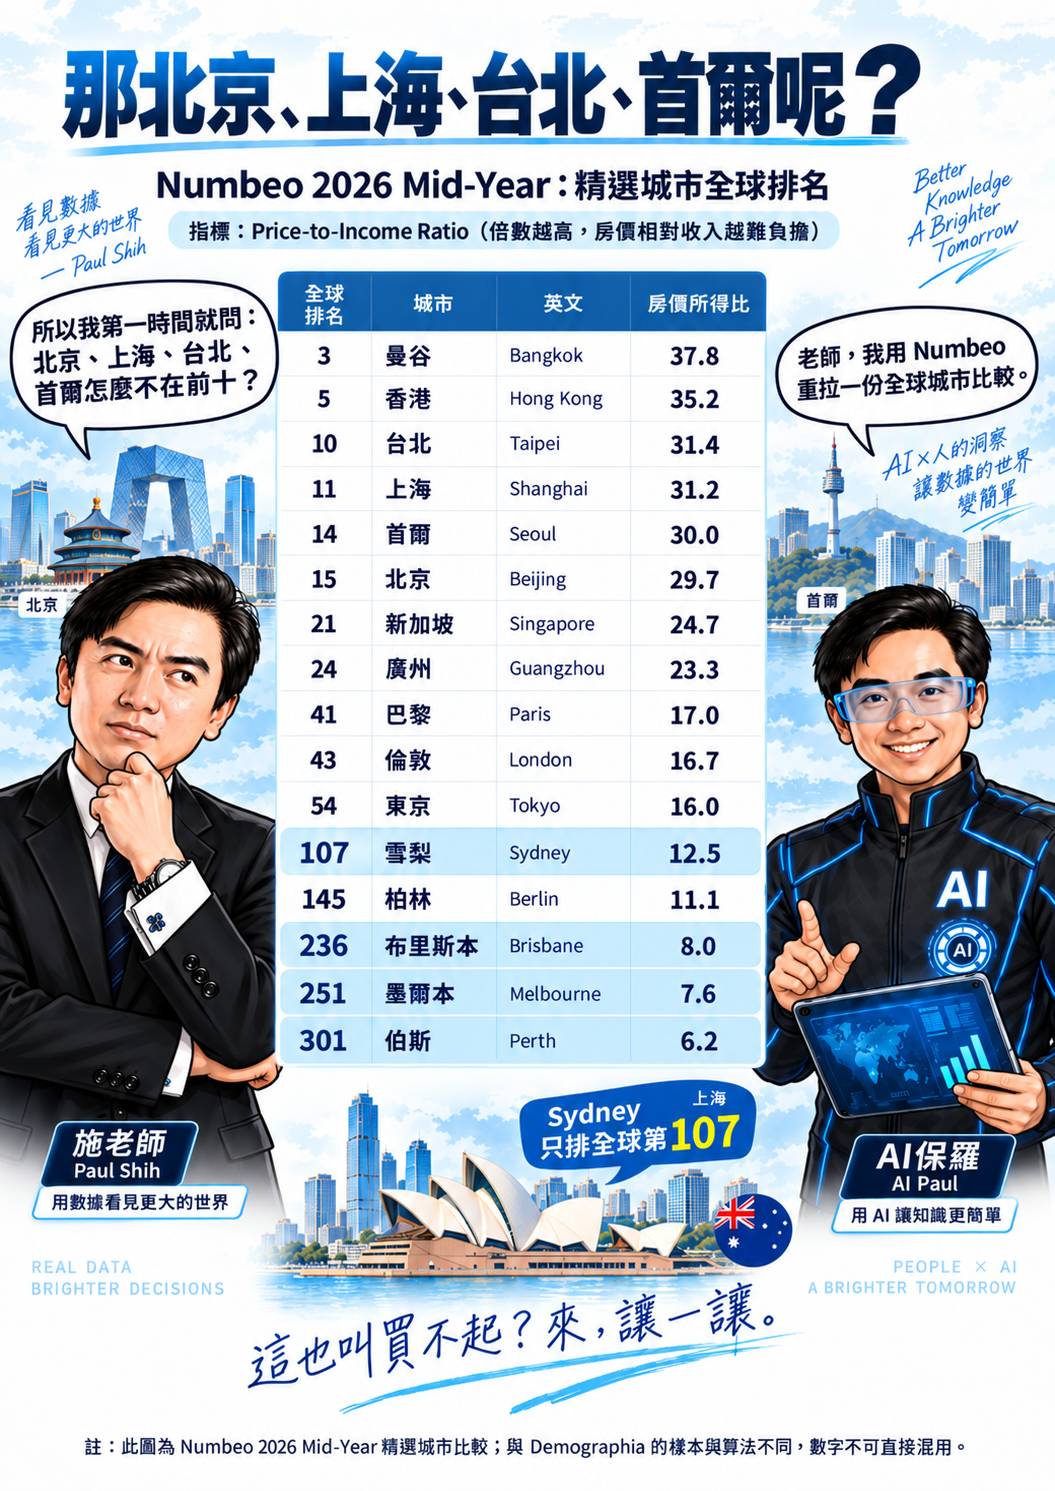
Numbeo 的 Property Price-to-Income Ratio 裡,畫面完全不一樣。
台北、上海、首爾、北京、廣州,都比 Sydney 更誇張。
所以我當時腦中浮出的畫面是:
Sydney 很委屈地說:
「我是全球第二最買不起。」
結果上海、台北、北京從旁邊看過來:
「這也叫買不起?來,讓一讓。」
這不是說 Demographia 沒用。
相反地,它非常有用。
只是看任何排名,第一件事永遠不是看誰第一、誰第二。
而是先問:
比了誰?
怎麼算?
誰根本沒被算進去?
這也是我後面整個 Houston 系列真正的起點。
二、那世界上有沒有真的比較買得起的大城市?
既然 Sydney、Brisbane 這麼貴,我下一個問題很自然:
有沒有一個人口還在增加、經濟規模也夠大,而且房子相對比較負擔得起的城市?
如果只找人口停滯、工作機會少、大家都想搬走的地方,房子當然可以便宜。
那沒有比較價值。
我要找的是:
城市還在成長。
就業還在。
人口還在進。
房子卻沒有被推到十幾倍家庭收入。
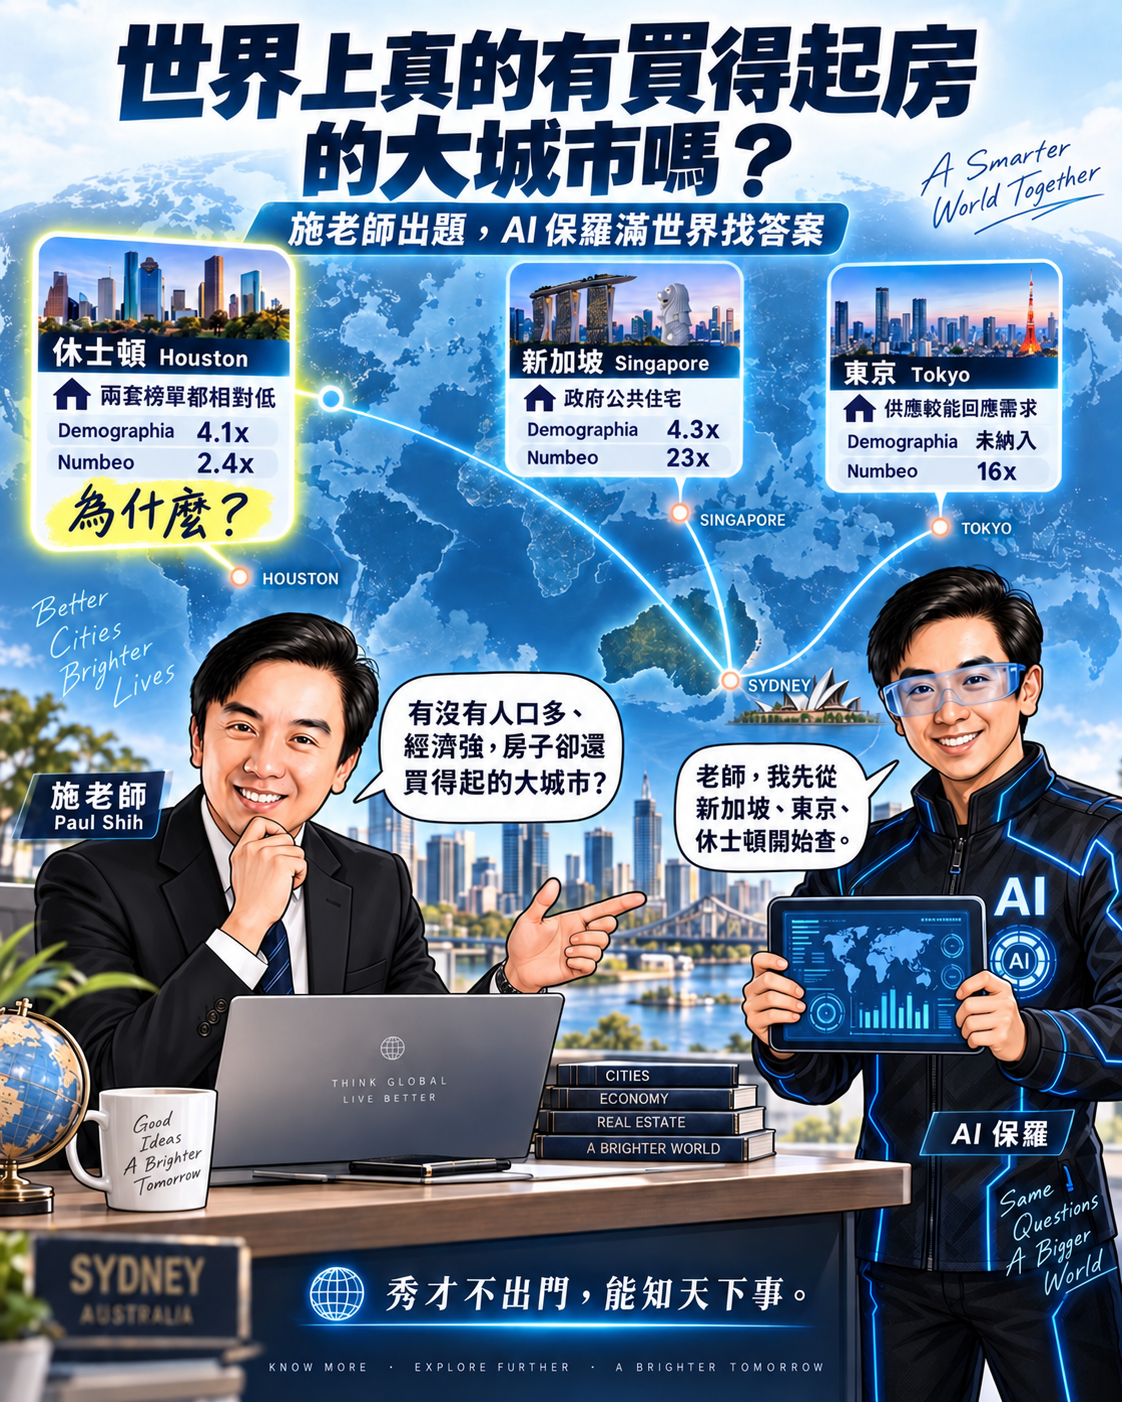
AI 保羅最後丟給我三個很有意思的名字:
Singapore。
Tokyo。
Houston。
Singapore 一開始最讓我意外。
因為很多人會說:
新加坡住房不是很 affordable 嗎?
對。
但那個故事跟私人房地產市場完全不是一回事。
新加坡大量人口住的是政府興建、補貼出售的公共住宅,也就是大家常講的 HDB。
所以如果你看公共住宅體系,新加坡確實能把大量居民的住房負擔壓下來。
但如果你只看私人住宅市場,數字就沒有那麼溫柔了。
這反而提醒我:
「房價便宜」跟「居民住得起」不是完全同一件事。
政府可以透過不同制度,讓住房 affordability 出現完全不同的結果。
Tokyo 也很有意思。
東京很大,人口多,工作多,但它的住房供應長期比很多英語系大城市有彈性。
它不是房子不貴。
而是相對東京的收入、城市規模與需求來看,價格沒有像 Sydney 那樣失控。
但最後真正讓我一路查下去的,是 Houston。
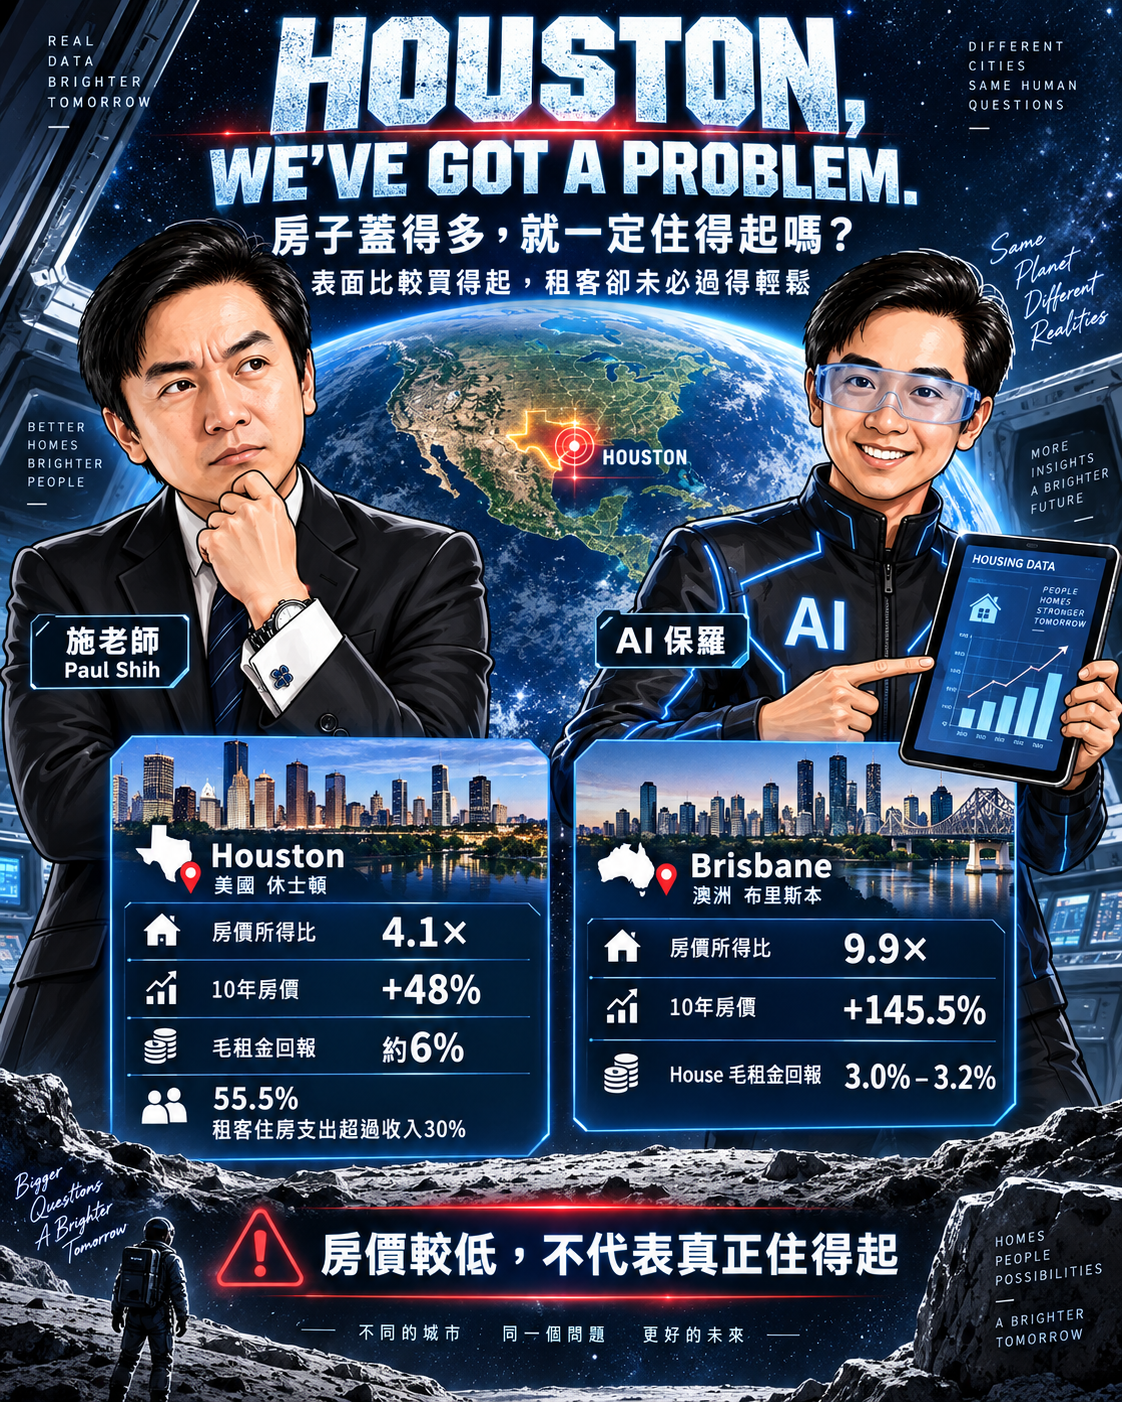
因為 Houston 在 Demographia 裡,房價所得比大約只有:
4.1 倍。
Brisbane 是:
9.9 倍。
差距太大了。
所以我開始問:
Houston 到底做對了什麼?
三、Houston 沒有傳統 zoning,城市真的不會亂嗎?
Houston 最有名的一件事,就是:
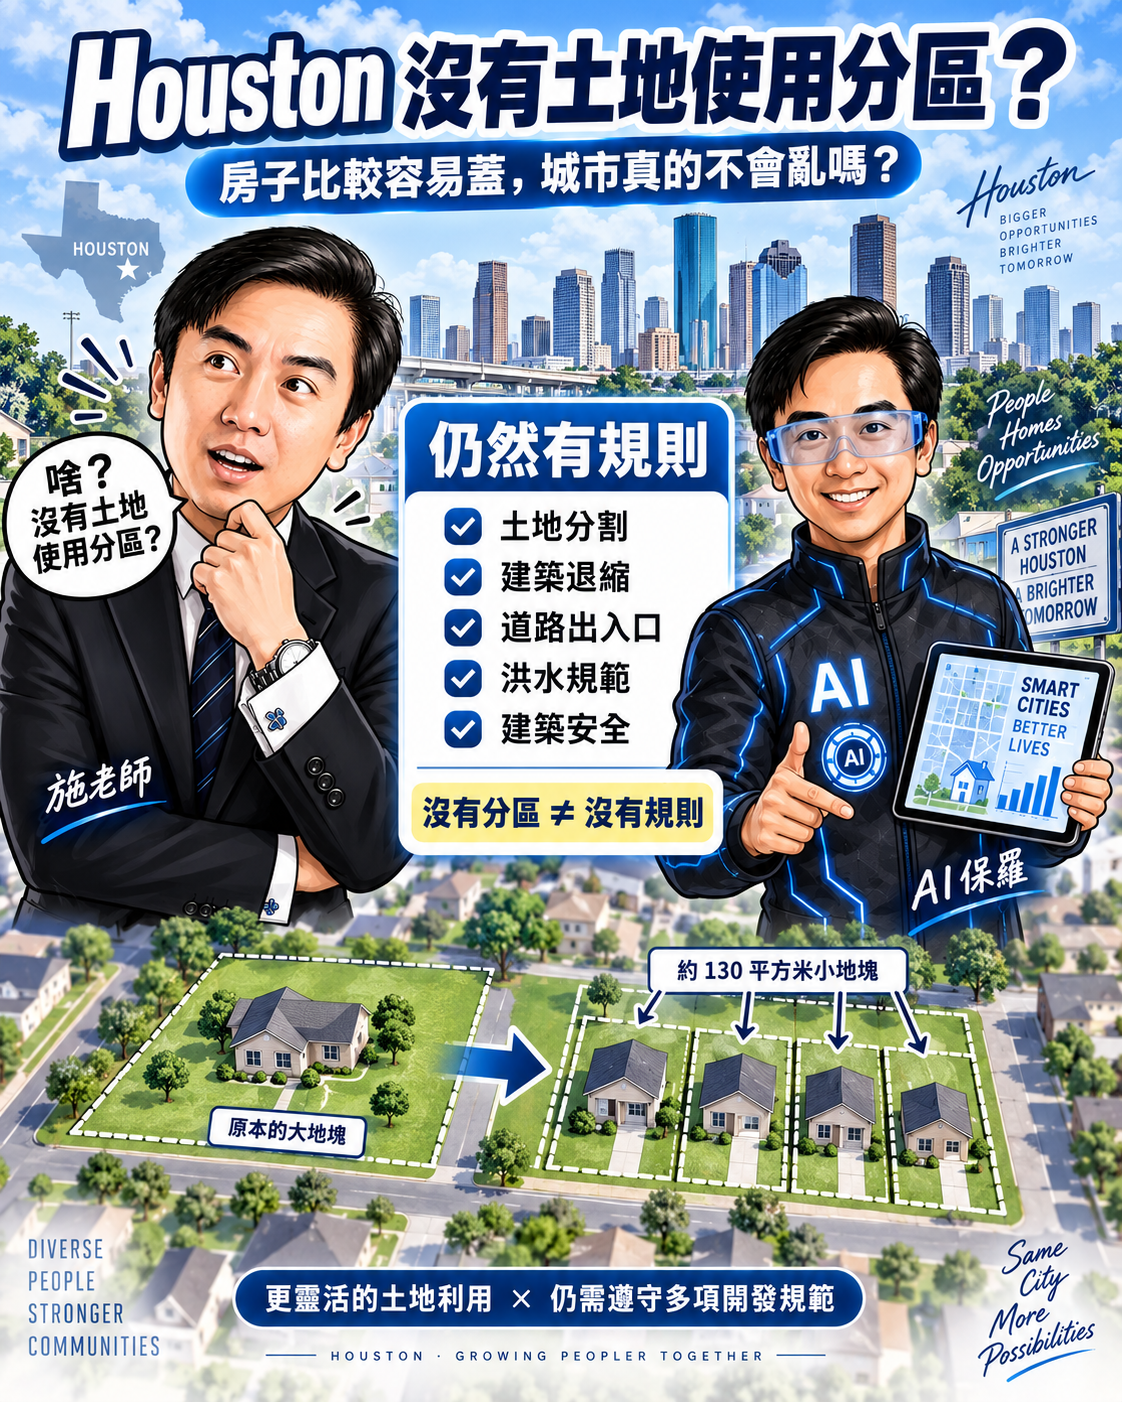
它沒有傳統的全市土地使用分區制度。
很多人一聽就會說:
啥?
沒有 zoning?
那不是住宅旁邊想蓋工廠就蓋工廠?
其實不是。
Houston 沒有 traditional citywide zoning,不代表:
沒有規則。
它仍然管很多東西。
土地分割。
建築退縮距離。
道路與出入口。
停車。
樹木。
建築安全。
洪水。
基礎設施。
另外很多區域還有私人地契限制,也就是 deed restrictions。
所以更準確的說法不是:
Houston 沒有規劃。
而是:
Houston 沒有澳洲這種把整個城市切成很多用途區,再嚴格規定每塊地可以蓋什麼的傳統 zoning 系統。
這個差別非常重要。
Houston 在 1998 年做過一個後來很有名的 small-lot reform。
在 Inner Loop 一些地區,把 minimum lot size 放寬到大約 1,400 square feet。
換成我們熟悉的單位,大約:
130 平方米。
2013 年又把這類改革往更多地區擴展。
結果就出現大量 townhouse、小地塊住宅、infill development。
同一塊土地,原本也許只能蓋一間。
改完之後,可能變成兩間、三間,甚至更多。
這不是說 Houston 的每一塊地都可以隨便切。
而是它整體制度比較容易讓市場在需求來的時候,增加住宅數量。
這才是我真正感興趣的地方。
四、Brisbane 自己其實也開始往這個方向走
查到 Houston 130m² small lot 時,我原本還覺得:
這跟 Brisbane 應該差很多吧?
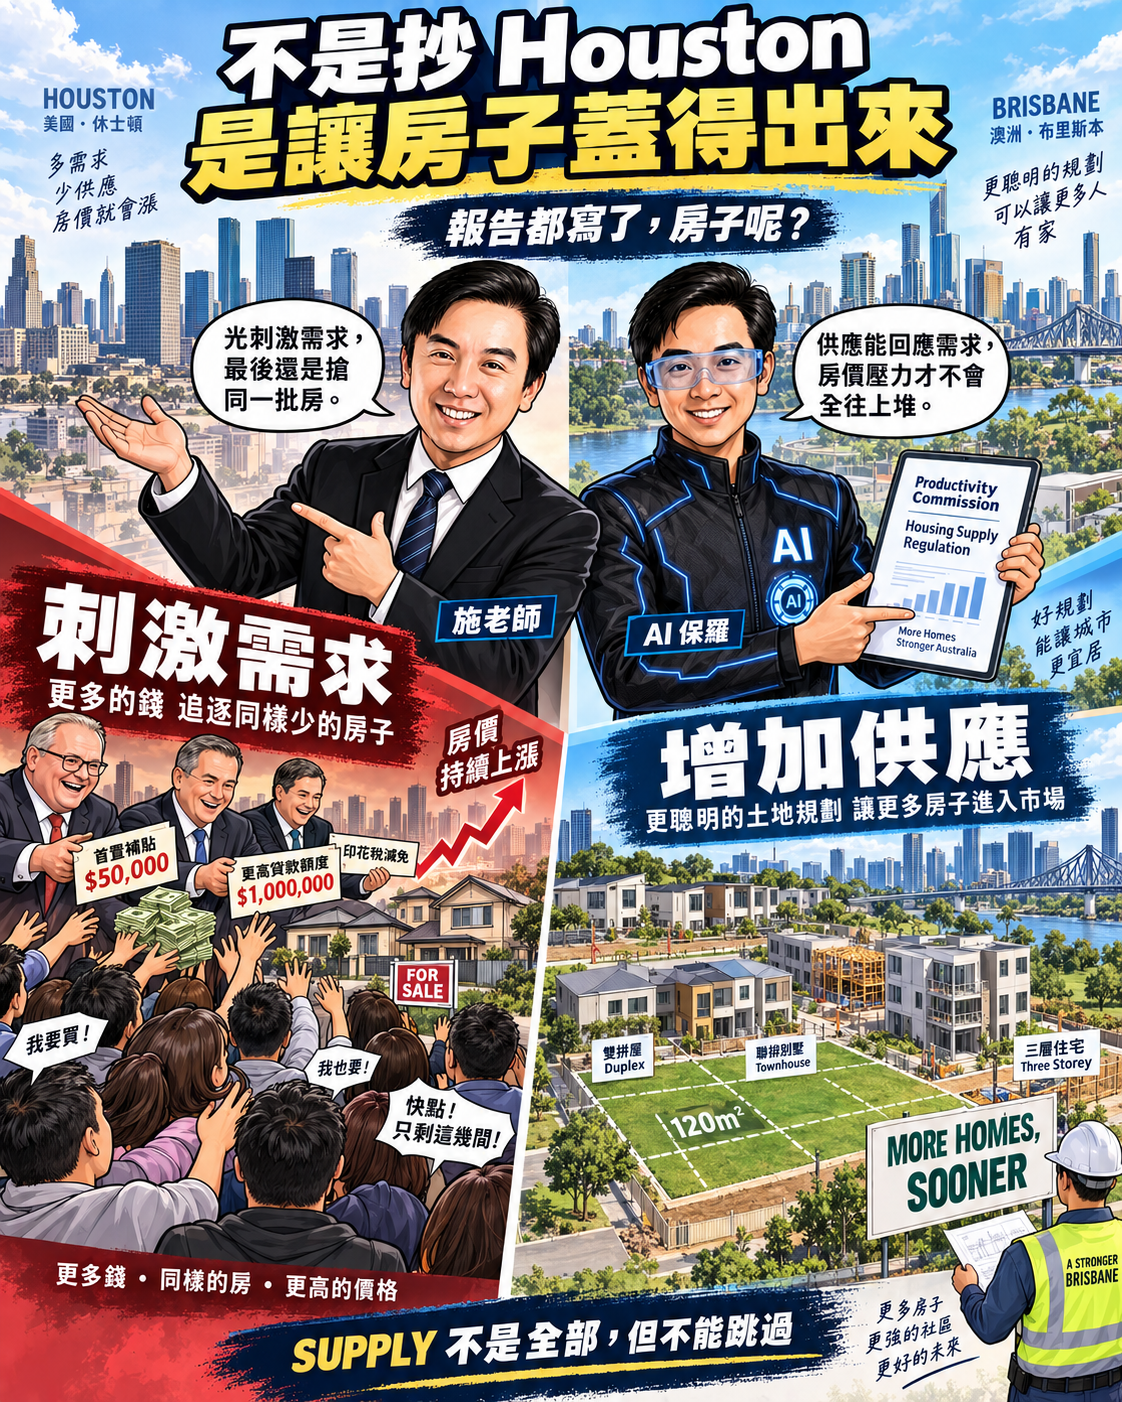
結果再一查才發現,Brisbane City Council 現在正在推的 More Homes, Sooner 改革,在特定 Low-medium density residential precinct、符合設計與 built-form 條件的情況下,minimum lot size 擬降到 120m²。
這反而很有意思。
因為 Brisbane 不是完全沒有往這個方向走,
而是現在才開始嘗試讓更多小地塊、townhouse、duplex 和中密度住宅進場。
所以真正值得觀察的,不是:
「120m² 有沒有立刻把房價壓下來?」
這個改革才剛開始推,根本不能這樣判斷。
真正值得看的,是:
這些改革能不能真的落地、審批能不能更快、供應能不能真正增加。
換句話說,Houston 給我們的是一個已經運作多年的市場案例;Brisbane 的 120m²,現在比較像是正在開始做的政策實驗。
這也讓我更確定:
真正的問題根本不只是一個 minimum lot size 的數字。
關鍵是:
哪些地方可以?
多少土地可以?
什麼住宅類型可以直接蓋?
要不要 rezoning?
審批要多久?
交通、排水、學校、道路夠不夠?
建築成本高不高?
融資做不做得出來?
所以 Houston 真正值得比較的,不是:
130m² vs Brisbane 120m²。
而是:
當市場需要更多住宅時,整套制度有沒有能力讓它真的蓋出來。
五、Houston 房價真的因此比較穩嗎?
接著我把時間拉長。
Houston 的住宅中位價,大約從 2016 年的 US$230,000,漲到 2026 年約 US$340,000。
十年大約:
+48%
換算成年化增值約:
4.0%。
Greater Brisbane 呢?
2016 年中位 house price 約 A$490,000。
到了 2026 年約 A$1.203 million。
十年:
+145.5%
年化增值約:
9.4%。
也就是:
Houston:十年 +48%
Brisbane:十年 +145.5%
我看到這裡,第一個念頭不是:
「喔,所以沒有 zoning,房價就一定比較便宜。」
房價哪有這麼單純。
人口、移民、收入、利率、土地成本、人工、建材、稅制、基礎設施,全都會影響。
但至少可以看出:
如果一個城市比較容易增加住房供應,需求增加時,價格上漲的壓力就比較有機會被新增供應分擔掉。
這才是 housing supply elasticity 真正重要的地方。
六、Houston, We’ve Got a Problem
研究到這裡,我原本開始覺得:
Houston 好像真的找到了一部分住房問題的答案。
結果 AI 保羅繼續往下查。
查著查著,我腦中突然浮出那句大家都在太空電影中聽過的話:
Houston, We've Got a Problem.
休士頓,我們有問題了!
因為:
房子蓋得出來,不代表所有人就住得起。
七、租金其實沒有比 Brisbane 便宜太多
我們乾脆都看四房住宅。
Houston Metro 2026 年 7 月,四房住宅中位租金大約:
US$2,625 一個月。
換成澳幣,大約:
A$840 一週。
Greater Brisbane 四房住宅,依地區不同,大致落在:
A$780~950 一週。
內城與一些高價家庭區甚至可以超過 A$1,000。
也就是說:
Houston 跟 Brisbane 的四房租金,其實沒有差到天壤之別。
真正差很多的是:
房價。
所以 Houston 的毛租金回報,大約可以做到 6% 左右。
Greater Brisbane house 大約只有:
3.0%~3.2%。
簡單講:
Houston 增值慢一點,租金回報高一點。
Brisbane 租金回報低一點,但過去十年資本增值非常強。
八、Houston 房價所得比低,為什麼租客還是很辛苦?
這裡就更有意思了。
City of Houston 的自有住宅率只有大約:
42.1%。
也就是接近:
四成自住、六成租屋。
Brisbane City Council 範圍內則大約是:
59.0% 自有住宅,38.3% 租屋。
差不多就是:
六成自住、四成租屋。
但租屋比例高,不代表一定是買不起。
人口流動、年齡、工作型態、生活方式都會影響 tenure。
真正讓我覺得有意思的是租客收入。
2024 年 City of Houston 租客家庭中位年收入約:
US$48,100。
如果用當地中位租金去算,租金大約吃掉租客家庭中位收入:
35% 左右。
Brisbane 這邊,我們拿 2021 Greater Brisbane 家庭中位收入,再按 Queensland 這幾年的實際薪資增長推估到 2026,大約是:
A$2,290 一週。
對照目前 Brisbane house 中位租金約:
A$700 一週。
租金大約佔家庭中位收入:
31% 左右。
所以:
Houston:約 35%
Brisbane:約 31%
這才是我研究到這裡覺得最有意思的地方。
Houston 房價所得比明明只有 Brisbane 的一半不到,
但租金負擔卻沒有輕鬆一半。
所以 Houston 可以同時是:
一個房價所得比相對低的城市,
又是一個:
很多租客住房壓力仍然很大的城市。
這兩件事完全不矛盾。
九、Affordability 不是房子多少錢
研究到這裡,我反而更確定一件事。
Affordability 不是房子多少錢。
而是:
房子多少錢,相對於你賺多少錢。
Houston 的供應制度確實比較能壓住因為住宅太少造成的價格壓力。
但它解決不了:
收入。
利率。
房產稅。
保險。
洪水風險。
維修成本。
城市結構。
所以 Houston 給我的答案不是:
「多蓋房,住房危機就解決了。」
而是:
「多蓋房非常重要,但住房可負擔性從來不只看供應。」
十、那 Houston 房東到底靠什麼賺?
接著我又從投資人的角度看。
如果只看兩個主要引擎:
Houston:
年化資本增值約 4.0% + 毛租金回報約 6%
Brisbane:
年化資本增值約 9.4% + 毛租金回報約 3.0%~3.2%
粗略看,Houston 比較靠租金。
Brisbane 過去十年比較靠增值。
那我下一個問題就是:
Houston 增值慢,那是不是靠現金流吸引房東?
結果 AI 保羅往下查,第一個讓我停下來的不是租金。
而是:
30 年。
十一、啥!美國房貸利率可以鎖 30 年?
在澳洲做房地產這麼多年,我們很習慣:
浮動利率。
或固定一、兩年、三年。
固定期結束,再面對市場。
但美國最主流的房貸產品之一,就是:
30-year fixed mortgage。
自住客可以。
投資房也可以,只是投資房利率通常較高、貸款條件更嚴。
真正誇張的是:
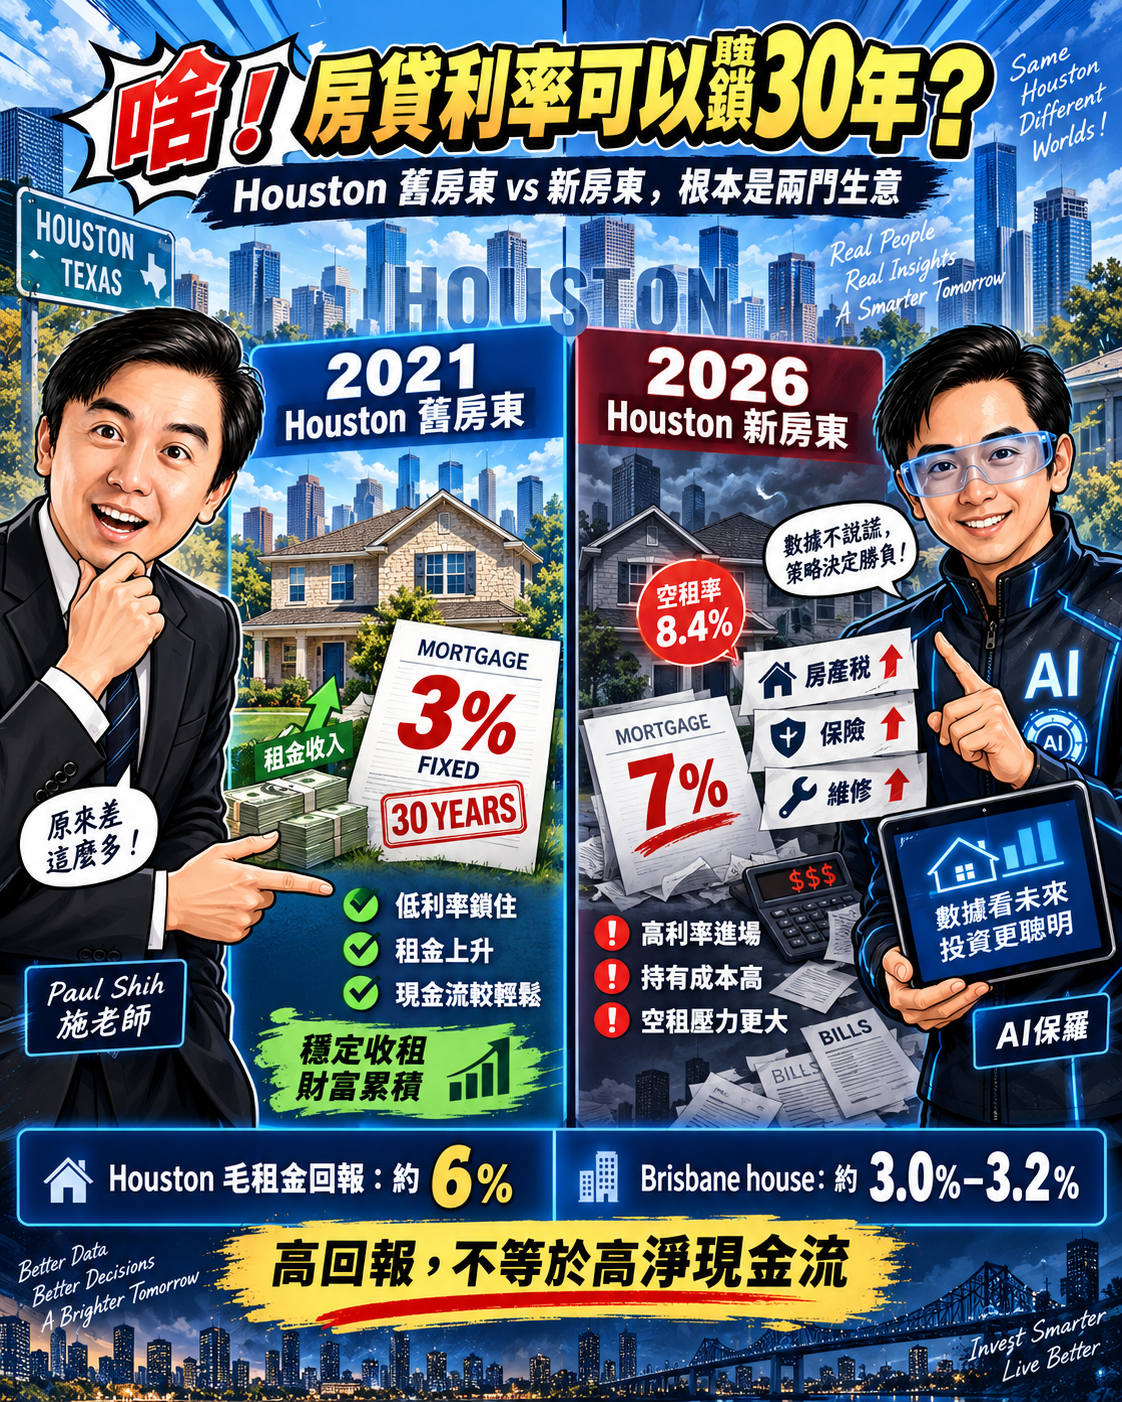
如果你是 2020、2021 年在美國買自住房的人,當時 30 年固定房貸利率一度只有:
2.7%~3.0% 左右。
如果那時候鎖下去,今天市場利率超過 6%,你還是繼續付:
當年的 3%。
不是三年。
是真的可以一路鎖到貸款期滿。
十二、舊自住房還能變投資房
更有意思的是:
如果當年是真的買來自住,住了一段時間後換新房,舊房改成出租,原來那筆低利率貸款通常還可以繼續。
也就是一個人可能變成:
舊房:3% 固定利率,現在出租
新房:6% 多的新利率,現在自住
這時候我才真的懂,為什麼有些美國房東的算法,跟澳洲完全不一樣。
十三、現在居然還有一半房貸低於 4%
我原本以為:
疫情時代那些超低利率房貸,過幾年應該慢慢消失了吧?
結果到 2026 年第一季,全美現有第一順位住宅房貸裡:
19.5% 還低於 3%
30.4% 在 3%~4%
合計:
49.9% 還低於 4%。
如果把 4%~5% 也算進去,大約:
66.7%
也就是差不多三分之二,還在 5% 以下。
現在新貸款利率卻已經在 6% 多。
所以很多美國屋主如果賣掉舊房、重新買,等於:
把手上 3%、4% 的房貸丟掉,重新換成 6%、7%。
難怪很多人根本不想賣。
這就是美國現在很常講的:
mortgage lock-in effect。
而且這個 lock-in 不只讓人不想賣。
它甚至會讓一些原本自住的人想:
既然這筆 3% 的貸款這麼便宜,那舊房乾脆留下來出租。
十四、但今天才買 Houston,也未必好賺
這裡就不能只看低利率舊房東。
因為一個 2021 年買進、還鎖在 3% 左右的 Houston 房東,跟一個 2026 年今天才進場、投資房貸款利率可能要 7% 左右的房東,根本是在做兩門不同的生意。
前者:
租金漲了,利率沒漲。
後者:
gross yield 就算有 6%~8%,扣掉:
利息。
房產稅。
保險。
空租。
管理。
維修。
真正的 net cash flow 未必漂亮。
十五、Houston 空租率是 Brisbane 九倍左右
2026 年 7 月,Houston Metro rental vacancy 大約:
8.4%。
Greater Brisbane 大約:
0.9%。
也就是:
Houston 的空租率差不多是 Brisbane 的九倍。
所以 Houston 的 6% gross yield,不能直接拿來跟 Brisbane 的 3% 多表面比較。
高 yield 背後,也伴隨著:
更高空租。
更高 property tax。
更高保險。
洪水風險。
維修。
管理。
這就是為什麼我後來不再簡單說:
Houston 靠租金,Brisbane 靠增值。
更準確的說法是:
Houston 有較高租金收益潛力,但真正舒服的是那些早年買進、又鎖住低融資成本的舊房東。
十六、最有意思的是:Houston 最近自己開始踩煞車了
這又把我帶回供應。
Houston 還是全美新屋興建最活躍的市場之一。
但 single-family permits 已經連續放慢。
2025 年比 2024 年少約 12%。
到了 2026 年前幾個月,又比去年同期少接近:
10%。
也就是說:
Houston 還是在大量蓋房,但開發速度已經連續兩年減速。
多戶住宅也一樣。
新 supply 還在進場,但租金增長放慢,空置率偏高,multifamily starts 也開始明顯下降。
這不是 Houston 不蓋房了。
而是市場看到:
供應變多。
租金漲不動。
回報下降。
開發商自然開始踩煞車。
十七、這才是 Houston 真正厲害的地方
Houston 真正值得研究的,不是:
「它永遠蓋很多房。」
而是:
市場缺房時,它比較有能力快速增加供應;供應多了,市場又能自己慢下來。
這跟一個住房供應長期被制度卡死的城市,完全不一樣。
供應受限的城市,需求上來時,市場很難迅速增加住宅數量。
結果調整更多發生在:
房價。
租金。
Houston 則比較容易把一部分需求轉成:
新房。
這就是我整個系列查到最後,覺得最值得澳洲注意的地方。
十八、結果澳洲 Productivity Commission 其實已經講了
查完 Houston,我再回頭看澳洲自己的 Productivity Commission。
結果突然發現:
其實我們不是不知道問題在哪。
Productivity Commission 在 2026 年 7 月發布的《Housing supply regulation》期中報告,講得很直接:
澳洲沒有在大家想住的地方,蓋出足夠住房。
而最可能真正改善住房供應與 affordability 的改革之一,就是:
放寬土地使用限制。
以及:
把基礎設施與住房供應更好地協調起來。
它提出的方向也很清楚:
Build mindset。
規劃制度的出發點,不應該總是:
「怎麼限制?」
而是:
「怎麼讓合理的住宅蓋得出來?」
同時:
只在真正必要的地方管制。
住房與基礎設施一起規劃。
審批流程簡化。
更廣泛 upzoning。
降低 minimum lot size。
增加住商混合。
讓更多住宅類型能進場。
在需求高、基礎設施成熟的地方增加密度。
看到這裡我真的笑了。
這不就是前面一路研究 Houston 時,一直看到的那些東西嗎?
十九、Brisbane 自己的改革,也開始往這裡靠
這時候再回頭看 Brisbane 的 More Homes, Sooner,意義就更清楚了。
它不是證明 Brisbane 已經解決了問題。
當然不是。
它現在才剛開始推。
但在新的 Low-medium density residential precinct 裡,如果符合設計與 built-form 條件,minimum lot size 擬降到:
120m²。
同時一般可以到三層。
部分鄰近 frequent public transport 或 centres 的 Key Locations,multiple dwellings 可以到四層。
所以這不是說:
「Brisbane 已經 120m²,怎麼房價還這麼貴?」
這樣講完全沒道理。
真正值得看的,是:
Brisbane 現在是不是開始把原本過低的密度限制鬆開?
這些改革最後能不能真的落地?
審批能不能更快?
住宅類型能不能真的增加?
供應能不能因此變得更有彈性?
這才是值得觀察的地方。
二十、但 upzoning 也不是魔法
當然,放寬 density 不代表:
房價明天就掉。
土地可以蓋更多住宅,原地主也可能先拿走一部分開發價值。
如果改革只放很少幾塊地,如果 approval 還是很慢,如果 infrastructure 跟不上,如果 construction cost 還是高,如果 finance 做不出來,那新增 supply 一樣落不了地。
所以:
供應不是萬靈丹。
但它是:
不能跳過的底盤。
二十一、最諷刺的是:報告是報告
講到這裡,我反而覺得澳洲住房政策最諷刺的地方是:
報告是報告。
Productivity Commission 可以把 supply 講得再清楚。
地方政府也可以開始改 density、改 lot size。
但政治人物最愛宣布的,往往還是各種:
刺激需求。
幫首購族多借一點。
降低入場門檻。
給補助。
讓更多人可以進場。
這些政策不是完全沒有幫助。
對某些家庭,它真的可以讓人提前買到房。
但如果房子還是只有那麼多,卻突然多一群人拿著更多購買力進場,最後會發生什麼?
很多時候,政策真正增加的不是:
房子。
而是:
更多人拿著更多錢,去搶同一批房子。
二十二、住房政策不能只問「怎麼買」
所以住房政策不能只問:
「怎樣讓更多人買得起眼前這批房?」
更重要的是:
「下一批、再下一批房子,到底怎樣才能蓋得出來?」
Houston 給澳洲的啟示,不是取消 zoning,也不是無限制向外擴張,更不是照抄美國。
它真正提醒我們的是:
當人口增加、工作機會集中、家庭需要住房時,一個城市能不能讓供應及時回應?
如果答案是不行,那麼首購補助、借貸放寬、需求刺激,最後都很容易被價格吸收掉。
二十三、六篇查完,我得到的答案其實很簡單
這整個系列,原本只是從:
「Sydney 真的是全球第二買不起嗎?」
開始。
結果最後一路查到:
Hong Kong。
Singapore。
Tokyo。
Houston。
Brisbane。
Zoning。
Small lot。
Rental yield。
Vacancy。
30-year fixed mortgage。
Productivity Commission。
最後我得到的答案,其實沒有什麼神奇秘方。
就一句:
房子不夠,就要讓合理的房子比較容易蓋出來。
Planning 不要卡。
Approval 不要拖。
Infrastructure 不要最後才想。
土地不要明明有交通、有商場、有學校、有工作,卻長期鎖在過低密度。
但同時也不要天真地以為:
只要多蓋房,所有住房問題就會消失。
收入重要。
利率重要。
融資重要。
稅重要。
租賃市場重要。
建築成本重要。
最後:澳洲真正缺的,恐怕不是下一份報告
Houston 沒有給我一個可以直接複製的答案。
反而讓我更確定:
住房政策一定要整套看。
你不能只拿 Houston 的 zoning,配上澳洲自己的融資制度、建築成本、稅制、審批速度,然後期待得到 Houston 的房價。
但同樣地,也不能因為住房問題很複雜,就假裝 supply 不重要。
供應不是全部。
但它是不能跳過的底盤。
而且最有意思的是:
澳洲其實已經知道很多答案。
Productivity Commission 已經寫了。
Brisbane City Council 也開始試了。
真正難的,從來不是再寫一份報告。
而是:
報告寫完以後,有沒有人真的敢做。
因為住房政策最容易做的,永遠是:
讓更多人更有能力去搶房子。
最難做的,才是:
# 真的讓下一批房子蓋得出來。